

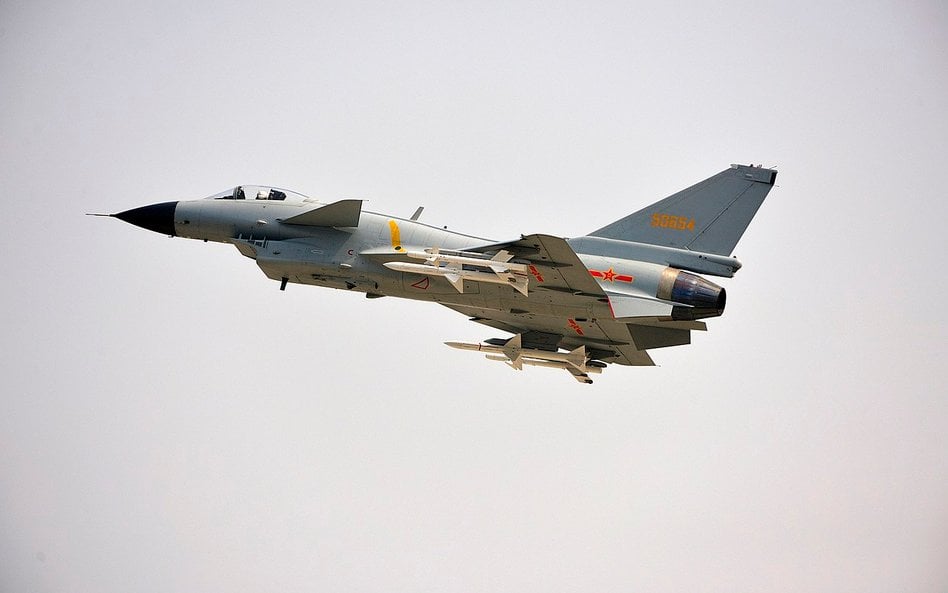
Lucie Béraud-Sudreau i Meia Nouwens z Międzynarodowego Instytutu Studiów Strategicznych (IISS) opublikowały 5 listopada analizę kondycji chińskiej zbrojeniówki. W rankingu „Defense News” za 2025 r. lotniczy koncern AVIC zajął siódme miejsce na świecie z przychodami obronnymi rzędu 32,2 mld dol. Do lidera, Lockheeda Martina (72,1 mld dol.), brakuje mu jednak ponad połowy, a dystans między gigantami z USA i Chin rośnie.
Autorki przeliczyły przychody na chińskie juany w cenach stałych z 2015 r., co usuwa wpływ inflacji. W latach 2021–2025 przychody obronne Chińskiej Północnej Korporacji Przemysłowej (NORINCO), producenta broni lądowej, spadły o 10 proc. Chińska Korporacja Nauki i Techniki Kosmicznej (CASC), która buduje rakiety nośne i pociski balistyczne, straciła 14 proc., a Chińska Południowa Grupa Przemysłowa (CSGC), producent pojazdów i amunicji, aż 16 proc. Chińskiej Korporacji Nauki i Przemysłu Kosmicznego (CASIC), specjalizującej się w pociskach manewrujących, ubyło 4 proc. w latach 2019–2023. W tym przypadku za późniejsze lata brakuje danych.
Czytaj więcej
Chiny wprowadziły do służby drona stealth GJ-11, a jego morska wersja GJ-21 wykonała pierwszy start i lądowanie na okręcie desantowym Syczuan typu...
Zyskały AVIC (o 18 proc.) i Chińska Państwowa Korporacja Stoczniowa CSSC (o 5 proc.). Skok przychodów elektronicznego koncernu CETC IISS tłumaczy głównie przejęciem w 2021 r. grupy telekomunikacyjnej Potevio.
Instytut opiera się na sprawozdaniach finansowych i szacunkach udziału sprzedaży wojskowej w obrotach.
Podobny obraz przyniósł grudniowy ranking Sztokholmskiego Międzynarodowego Instytutu Badań nad Pokojem (SIPRI). Osiem chińskich firm z pierwszej setki straciło w 2024 r. łącznie około 10 proc. przychodów, a NORINCO aż 31 proc. Tymczasem budżet obronny Chin sięgnął w 2026 r. (według IISS) 273 mld dol.
Reforma cen z 2019 r., czyli jak chińska armia wymusiła niższe ceny
Przez lata dostawcy Chińskiej Armii Ludowo-Wyzwoleńczej (ChALW) żyli spokojnie. Kontrakty na główne systemy uzbrojenia trafiały zwykle do jednego wykonawcy, który rozliczał się według modelu koszt plus 5 proc. zysku. Im droższy był zatem sprzęt, tym wyższy był zysk. Nikt nie miał powodu, by obniżać koszty.
To przemysłowe eldorado jednak się skończyło. W 2019 r. Rada Państwa i Centralna Komisja Wojskowa wprowadziły nowe zasady ustalania i negocjowania cen produktów wojskowych. Co prawda dotychczasowe zakupy z wolnej ręki przetrwały, ale armia zaczęła coraz szerzej organizować przetargi, negocjacje konkurencyjne i stosować zapytania ofertowe. Wszystko w myśl zasady: kto płaci, ten wymaga. W konsekwencji pojawiła się wyraźna presja na obniżanie kosztów i ceny.
Czytaj więcej

Chiny kontrolują ponad połowę światowej produkcji stoczniowej, wykorzystując strategię "fuzji wojskowo-cywilnej" do budowy najpotężniejszej floty w...
Jak podkreśla opracowanie, ślady tej presji widać w raportach spółek zależnych. Hengyu Xintong, poddostawca AVIC, opisał w swoim sprawozdaniu wpływ niższych cen na wynik za 2023 r. Obniżki odnotowały też Beijing Aerospace Changfeng z grupy CASIC oraz China North Communications Technology z grupy NORINCO, która wprost powiązała spadek przychodów z nowym mechanizmem. Dostawy tej samej liczby systemów co dawniej przynoszą dziś producentom zwyczajnie mniej pieniędzy.
Czystki antykorupcyjne w zbrojeniówce zahamowały kontrakty
Drugim hamulcem wzrostu okazała się kampania antykorupcyjna. W styczniu 2026 r. chiński przywódca Xi Jinping nazwał korupcję największym ryzykiem, zagrożeniem i wyzwaniem dla partii. W wyniku walki z korupcją już w marcu 2024 r. członkostwo w Ogólnochińskim Komitecie Ludowej Politycznej Konferencji Konsultatywnej stracili m.in. byli prezesi CASC i NORINCO, Wu Yansheng i Liu Shiquan. Z kolei w lutym 2025 r. partia wyrzuciła ze swoich szeregów byłego prezesa AVIC Tana Ruisonga, zarzucając mu m.in. utratę ideałów i „uprawianie praktyk zabobonnych”. Latem 2025 r. ten sam los spotkał wiceprezesa CSGC Liu Weidonga, a wiceprezesa CETC He Wenzhonga uznano za winnego przyjęcia łapówek i korzyści wartych 289 mln juanów (40,5 mln dol.). W sierpniu 2026 r. za łapownictwo skazano Zhanga Jianhuę, byłego wiceszefa Państwowej Administracji Nauki, Techniki i Przemysłu Obronnego, urzędu nadzorującego całą branżę zbrojeniową.
Według badań przywołanych przez IISS wymiana kadr na szczytach tylu koncernów opóźniała, wstrzymywała lub przekreślała kolejne projekty. Do podobnych wniosków doszedł zresztą także SIPRI, opisując przesunięte i anulowane kontrakty z 2024 r.
Eksport, drony i nowy plan pięcioletni, czyli gdzie i jak Chiny szukają odbicia
IISS przewiduje, że te kłopoty miną. Autorki zakładają, że czystki wkrótce wygasną, a władze ograniczą skutki, jakie niosą one dla zakupów uzbrojenia. ChALW pozostaje głównym klientem krajowej zbrojeniówki, a 15. plan pięcioletni na lata 2026–2030 i rosnący budżet obronny powinny przywrócić przychodom chińskich koncernów zbrojeniowych trend wzrostowy.
Koncerny te szukają też coraz odważniej klientów za granicą. W sierpniu 2026 r. Uzbekistan, dotąd klient rosyjskiego przemysłu lotniczego, został drugim zagranicznym nabywcą myśliwca J-10CE produkcji AVIC (pierwszym był Pakistan). Indonezja z kolei ma według doniesień medialnych w ciągu najbliższego pół roku odebrać pierwsze z 42 takich maszyn. Autorki zwracają też uwagę, że w kwietniu 2026 r., na targach DSA w Kuala Lumpur wystawiła się rekordowa liczba 192 chińskich firm.
Czytaj więcej

Porównując wydatki zbrojeniowe, trzeba pamiętać, że nie każdy wydany na nie dolar ma taką samą wartość.
Nadal otwarte pozostaje pytanie, czy chińskie państwowe molochy nadążą za zamówieniami na drony i sztuczną inteligencję, czy też armia sięgnie po młodsze, prywatne chińskie firmy technologiczne.
Moim zdaniem z analizy IISS płynie przestroga przed ocenianiem przemysłu zbrojeniowego wyłącznie po obrotach. Skoro armia wymusza niższe ceny, spadek przychodów nie musi oznaczać mniejszych dostaw. Prawdziwym sygnałem słabości są natomiast wstrzymane programy i rozbite kierownictwa koncernów.
Z perspektywy rynku światowego kluczowe będzie nie tylko to, czy chińskie koncerny odbudują przychody, ale również to, jak presja krajowego odbiorcy wpłynie na ich ofertę eksportową i determinację w zdobywaniu zagranicznych zamówień. Zmianę widać już dziś. Chiński marketing jest znacznie bardziej agresywny niż jeszcze kilka lat temu, czego najlepszym dowodem jest rekordowa obecność chińskich firm na targach w Kuala Lumpur.


